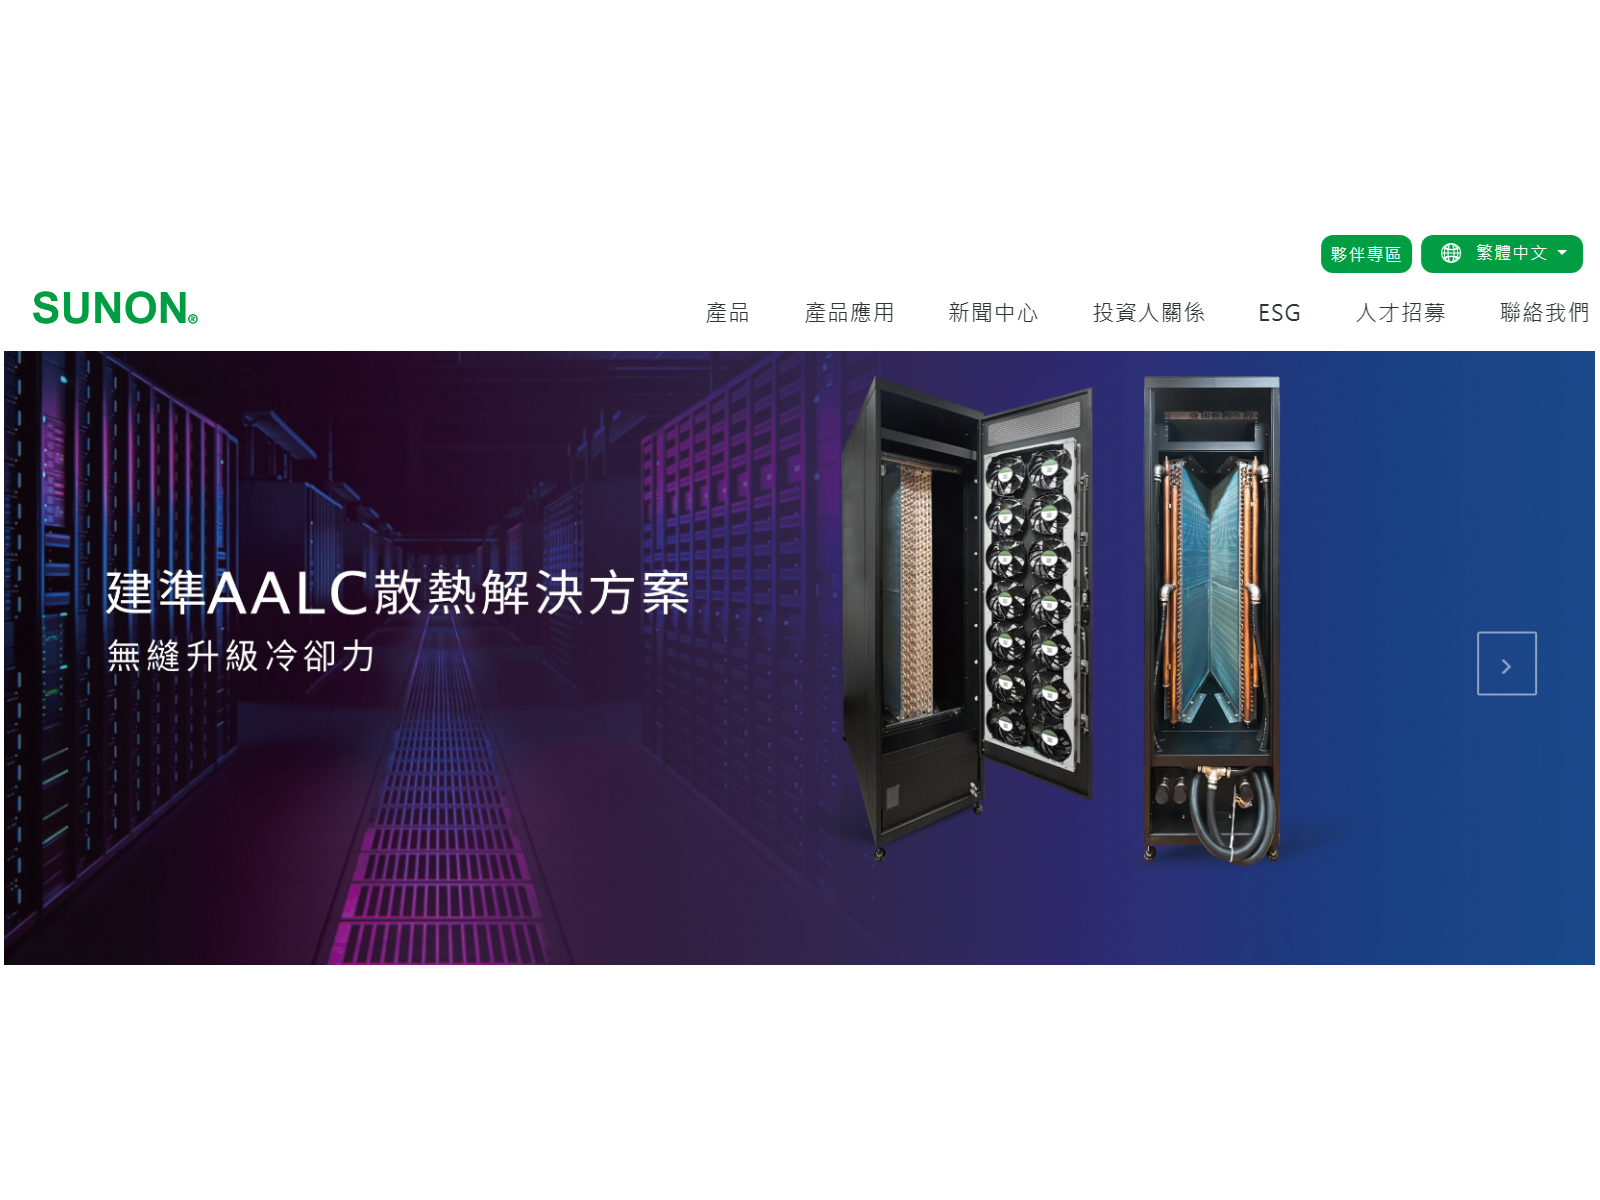

圖片來源:建準官網
如果AI伺服器正在從氣冷走向液冷,那做散熱風扇的公司,不是應該慢慢被淘汰嗎?
但建準2026年的營收,卻完全往另一個方向走。
6月營收18.55億元、年增18.65%;7月直接跳到21.19億元、年增31.65%;8月雖然月減6.9%,仍有19.74億元,年增26.03%。前8月累計營收145.32億元,比去年同期增加21.08%。
如果液冷真的會把風扇殺掉,這條營收曲線照理說不應該長這樣。
答案是:
AI伺服器不是從「風」直接變成「完全沒有風」,而是整套散熱系統變得更複雜。
建準(2421)上半年其實還遇到不少阻力。
部分AI伺服器專案受到記憶體、PCB與晶片供應問題影響而延後,ASIC平台又碰上新舊世代切換,但通用型伺服器需求回升,加上CPU推理運算需求提高,反而先把CPU散熱產品拉起來。
到了第三季,情況開始反過來。
Trainium 3等新ASIC平台逐步放量,GB300需求維持強勁,800G交換器滲透率提高,建準7月營收因此明顯跳升。法人也預期第三季ASIC伺服器營收占比重新提高。
而且這不只是「賣更多風扇」。
建準第二季營收54.19億元、年增16%,EPS 2.42元;上半年EPS已達4.78元,比去年同期3.10元增加約五成以上。第二季毛利率仍維持31.25%左右,代表高階產品組合並沒有因為快速擴產而完全被稀釋。
更重要的是,建準自己也沒有只押氣冷。
水冷板第一季已經完成首批出貨,CDU也具備量產能力,第三季開始有新液冷專案逐步量產。另一方面,公司還投入資料中心大型800mm EC風扇。
這裡就出現一個很有意思的產業變化。
GPU附近可能用冷板直接帶走熱量,但機櫃、電源、交換器、CDU以及資料中心環境,依然需要大量氣流控制。
所以液冷增加,不一定代表風扇減少。
反而可能變成:
水冷處理最熱的晶片,風扇處理剩下所有熱。
而AI機櫃功耗愈高,整個散熱系統就愈不能只靠單一產品。

這也是建準跟一些純風扇公司最大的差別。
它正在從「風扇供應商」,慢慢變成同時供應風冷與液冷零組件的散熱廠。
接下來真正要看的,不只是AI伺服器出貨量,而是三件事:
ASIC平台放量速度、液冷營收占比,以及高ASP產品能不能繼續把毛利率撐住。
如果這三項同時往上,建準真正發生的事情可能不是「液冷取代風冷」。
而是:
AI讓風冷跟液冷一起變貴了。
【免責聲明】本報導內容均依據上市公司正式公告財務報表、法人說明會簡報、公開資訊觀測站數據與集保結算所資料進行客觀分析,僅供資訊參考,不構成任何形式之投資建議與買賣依據,投資人應獨立審慎評估相關市場風險並自負盈虧。
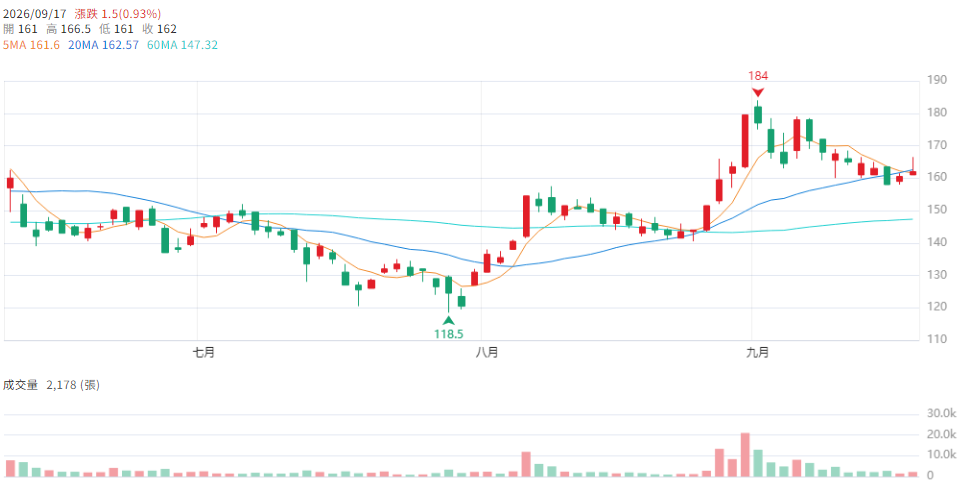
圖片來源:Cmoney 建準(2421) K線圖