文/謝曉菁 攝影/黃威彬
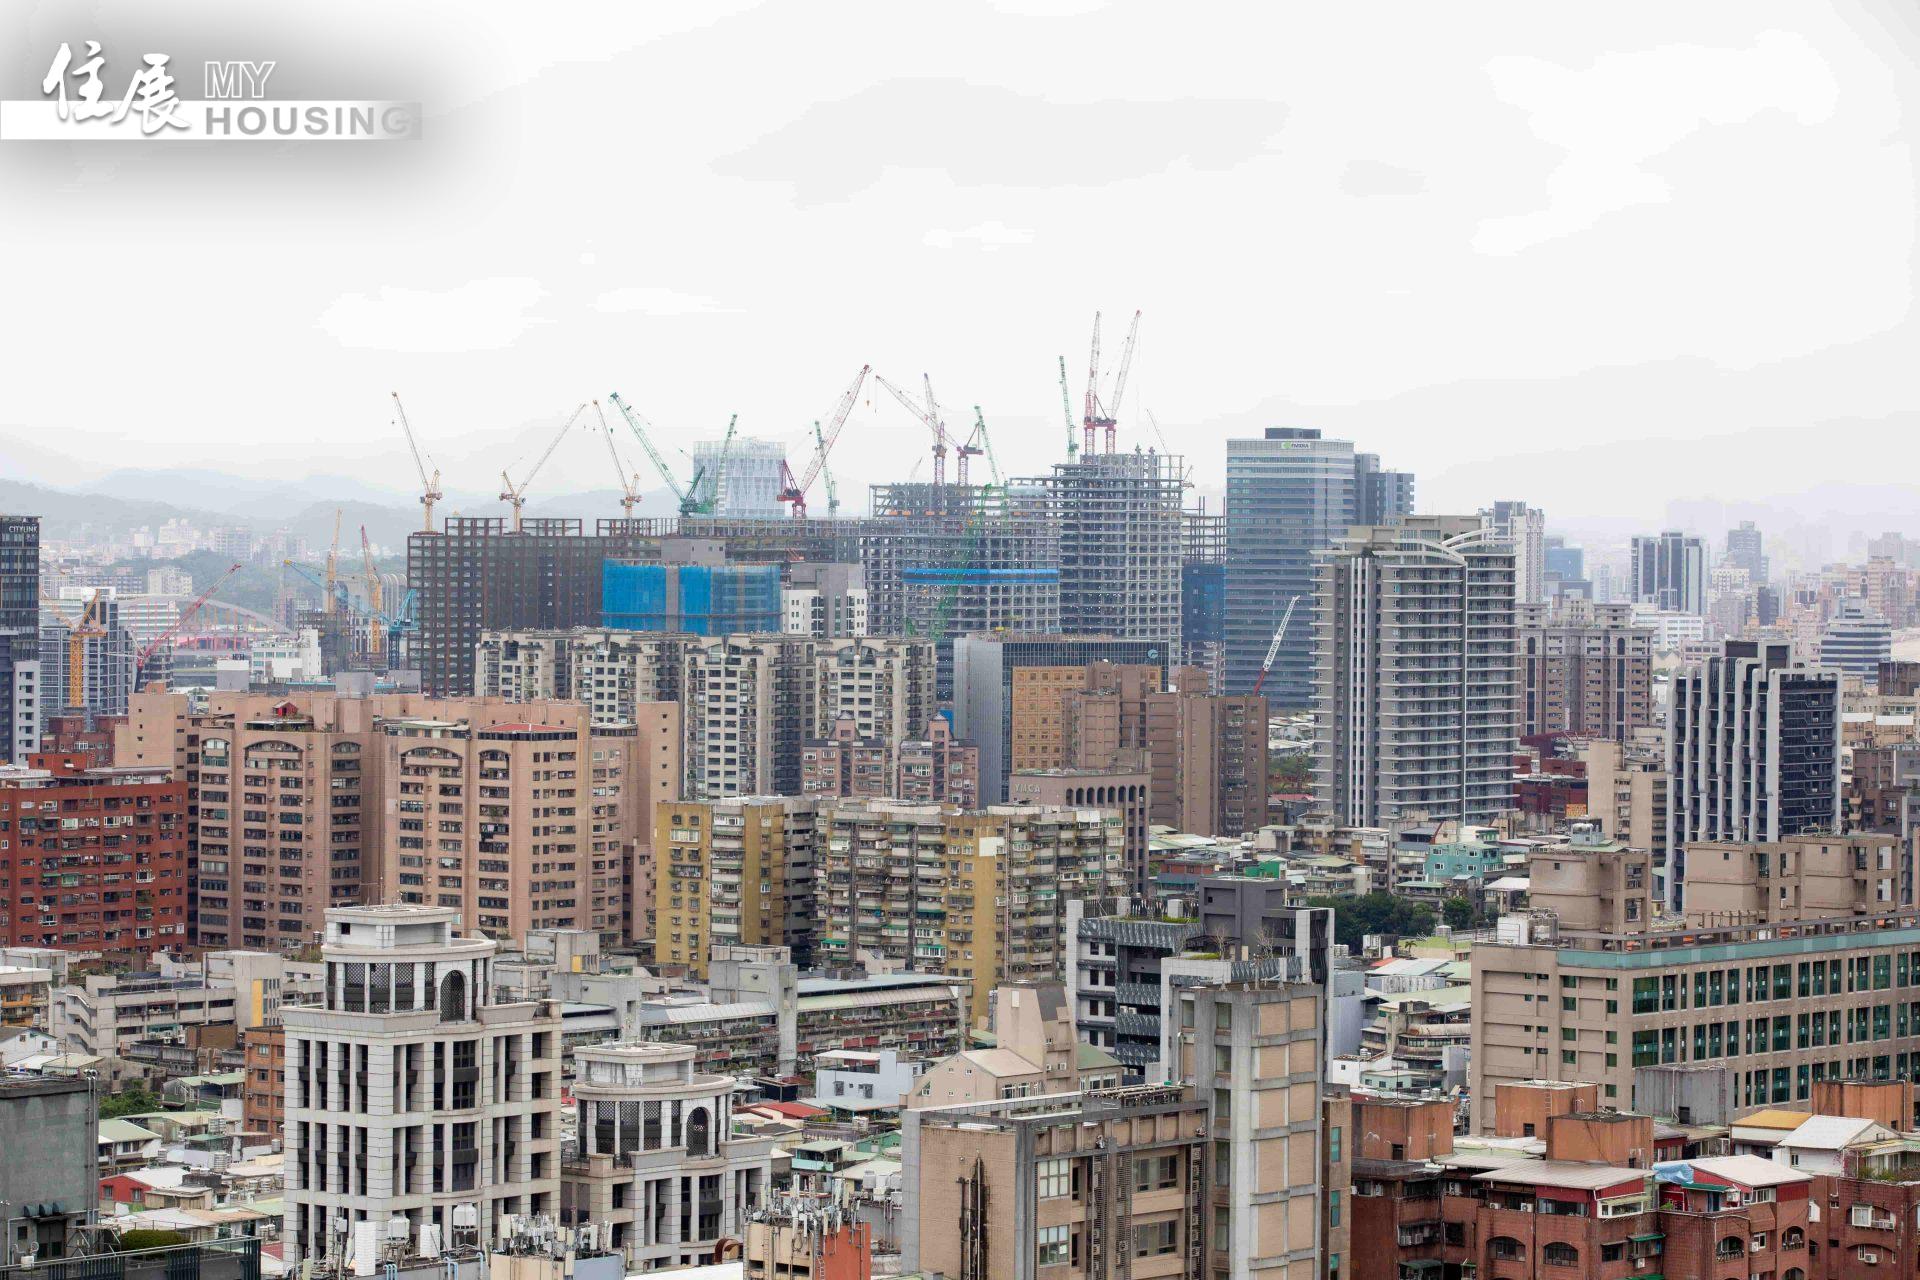
央行昨(17日)召開第三季理監事會議,宣布政策利率維持不變,寫下「連10凍」,而房市信用管制則出現鬆綁,將自然人第2戶購屋貸款成數上限由6成調升至7成,並刪除購地貸款須切結於一定期間內動工興建的規定。對此,房仲業者分析,此次政策呈現「利率不動、信用管制微幅鬆綁」,有助減輕部分購屋族資金壓力,第四季房市交易動能可望較第三季回升。
針對央行政策,中信房屋研展室副理莊思敏表示,央行此次在利率政策上選擇按兵不動,同時適度調整房市信用管制,在兼顧經濟及金融穩定之餘,也向自住購屋需求釋出較為正面的訊號,對第四季房市信心可望形成一定支撐。
談及利率「連10凍」,莊思敏指出,近期全球原油價格走高,再度增加市場對通膨的擔憂,加上美國聯準會(Fed)宣布升息1碼,使全球利率及資金環境的不確定性升高。莊思敏分析,台灣央行此次並未跟進升息,主要原因在於國內通膨目前仍屬可控,加上今年經濟成長表現優於預期,若此時進一步收緊貨幣環境,企業融資成本勢必提高,部分傳統產業及內需市場也可能面臨額外壓力。

她也提醒,美國升息後,後續台美利差變化、新台幣匯率走勢,以及國內外通膨發展,仍將是觀察央行下一步貨幣政策的重要指標。
《房市讀懂了》Ep.19/房市冷到「腳趾斬」房價卻死撐!買房族還要等?何世昌:Q4鬆綁機率逾8成
相較於利率政策維持不變,此次房市信用管制的調整更受到市場關注。央行決議將自然人第2戶購屋貸款最高成數由6成提高至7成,意味符合條件的購屋人自備款壓力有望降低。
莊思敏指出,隨著不動產貸款集中度及不動產放款比率逐步下降,顯示先前選擇性信用管制已發揮一定降溫效果。在此背景下,央行將第2戶房貸成數上限提高1成,雖然調整幅度有限,但仍可視為政策態度出現微幅轉變。
尤其對於有換屋、自住需求,但先前受到自備款門檻影響而暫緩進場的購屋族而言,房貸條件放寬後,資金調度空間增加,部分民眾可能重新啟動購屋計畫,進而帶動原先觀望的潛在需求回流市場。

除了第2戶房貸鬆綁外,央行此次也刪除購地貸款「切結於一定期間內動工興建」的規定,未來將回歸銀行依授信實務及個案條件審慎辦理。莊思敏認為,此項調整可增加建商在土地開發時程、工程安排及資金調度上的彈性,對目前面臨高營造成本及資金壓力的業者而言,可望帶來一定程度的喘息空間。
展望第四季房市,莊思敏表示,第四季原本就是傳統房市交易旺季,在信用管制適度鬆綁之下,再加上通膨預期及股市熱絡所帶來的財富效應,預期市場交易量能有機會較第三季回升。
不過,歷經前一波房市盤整後,購屋人的態度已明顯轉趨審慎,市場也不易重現過去追價氣氛。現階段買方除了關注總價與單價,對地段、屋況、產品條件及未來轉手性等因素也更加重視。
莊思敏預期,第四季房市較可能呈現「溫和回溫」格局,首購及自住需求仍將扮演市場主力。至於價格能否同步走強,仍須視各區域供需、建商讓利幅度及買賣雙方價格認知差距而定。
《住展雜誌》創立於1985年,是全台第一家房產媒體
擁有最豐富且即時的預售屋、新成屋資訊
官方網站:www.myhousing.com.tw
FB粉絲團:www.facebook.com/myhousingfan