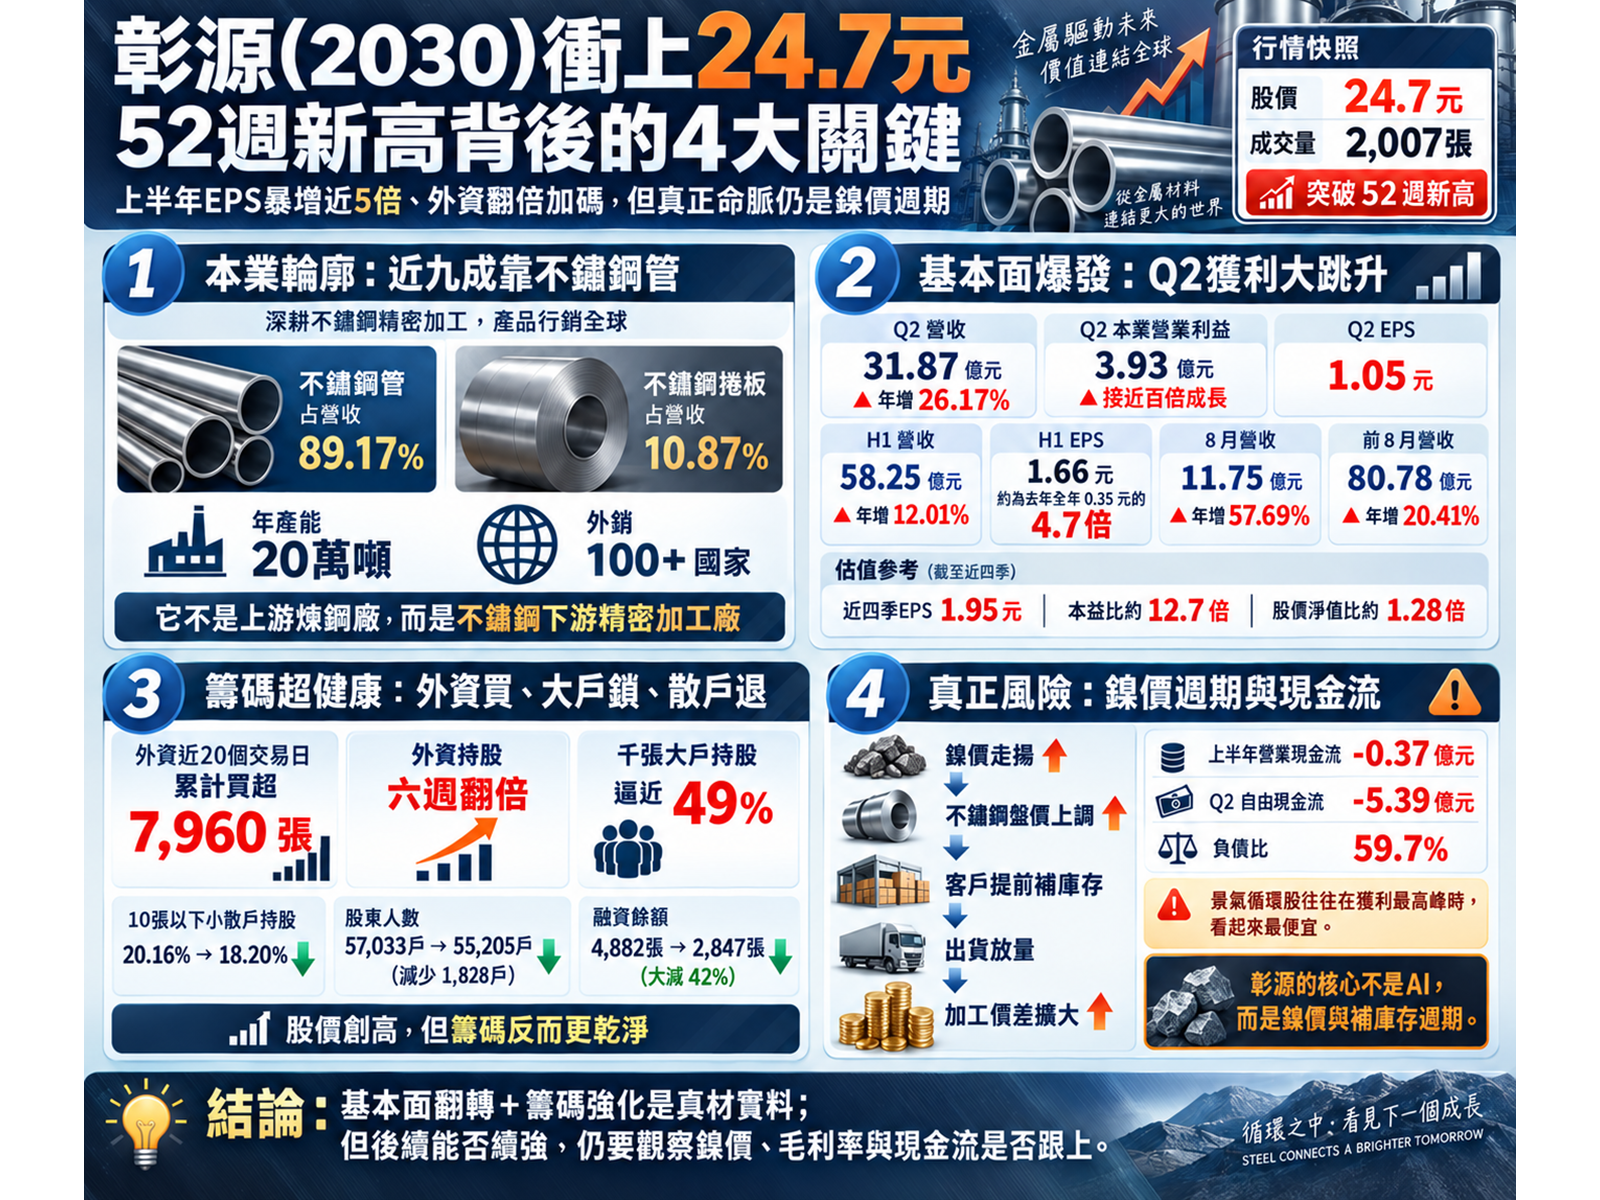

今(18)日,彰源(2030)股價來到24.7元(成交量2,007張),正式以量縮價漲之姿,一舉越過先前24.20元的52週波段高點。
然而,當本業營業利益由損平邊緣跳升至近4億元、8月營收年增近六成之際,盤面卻浮現「大戶鎖碼、外資買進、散戶下車」與「會計獲利狂飆但現金流脫節」的鮮明對比。這究竟是一場長線價值重估的起跑點,還是一處隱藏在原物料循環裡的本益比陷阱?
它根本不是煉鋼廠!近九成營收全靠「不鏽鋼管」打天下
要看懂彰源(2030)的暴賺轉折,首先必須打破對鋼鐵廠的刻板印象彰源不是上游煉鋼廠,而是一家年產能高達20萬噸的不鏽鋼下游精密加工霸主!
翻開2025年度的產品營收結構,業務核心純度極高:
- 不鏽鋼管:營收占比高達89.17%;
- 不鏽鋼捲板:營收占比為10.87%;
- 其他業務僅占0.28%。
彰源有接近九成的業績全靠「不鏽鋼管」!產品涵蓋工業配管、大口徑配管、機械構造管、鍋爐與熱交換器管、衛生鋼管到方管,外銷全球超過100個國家,深度滲透石化、電力、造紙、汽車、電子科技、生技與環保工程等各行各業。
這決定了它的獲利驅動鏈條: 彰源的獲利命脈從來不是AI,而是這條實打實的原物料連鎖反應 「國際鎳價走揚 不鏽鋼盤價調漲 下游客戶擔心變貴提前補庫存 訂單出貨量暴增 加工價差擴大與固定成本攤提」!
營收增26%,營業利益暴增近百倍!「營運槓桿」全面大爆發
這套原物料循環機制,在2026年第二季財報上展現出近乎瘋狂的營運槓桿:
| 財務核心指標 | 2025年 Q2 | 2026年 Q2 | 成長幅度與實質變化分析 |
| 單季合併營收 | 25.26 億元 | 31.87 億元 | 年增率達 +26.17% |
| 營業毛利 | 僅 1.81 億元 | 5.98 億元 | 毛利金額暴增逾 2.3 倍! |
| 營業毛利率 | 約 7.18% | 18.76% | 毛利率飆升逾 11.5 個百分點! |
| 本業營業利益 | 僅 0.04 億元(400萬) | 3.93 億元 | 本業營業利益暴增近百倍! |
| 營業利益率 | 約 0.15% | 12.33% | 營益率自損平邊緣直接躍入雙位數 |
| 稅後歸母淨利 | 淨損 -0.68 億元 | 獲利 +2.89 億元 | 單季獲利由虧轉盈 |
| 單季每股純益(EPS) | -0.25 元 | 1.05 元 | 單季大賺超過 1 元! |
單季營收雖然只溫和增加26%,但本業營業利益卻從微不足道的400萬元直接噴上3.93億元!
累計2026年上半年,彰源營收達58.25億元(年增12.01%)、毛利率由去年同期的不到10%躍升至17.1%、營益率由負值翻正至12.33%,上半年EPS繳出 1.66元(Q1為0.61元、Q2為1.05元)!
對照彰源2025年整年度EPS僅有可憐的0.35元。換句話說,彰源今年上半年賺進的1.66元,已經是去年一整年獲利的整整「4.7倍」!
這不是靠會計作帳或業外變賣家產,而是「量、價、毛利率」的三重共振!受惠於今年國際鎳價環境有利,不鏽鋼產品售價調升,加上客戶提前拉貨推升產能利用率,固定設備成本被大量稀釋,新增的加工價差全數轉化為扎實的本業利潤!
下半年的拉貨動能更是持續加速:
- 7月營收:衝上10.78億元(月增9.24%、年增41.19%);
- 8月營收:進一步攻上11.75億元(月增8.99%、年增57.69%);
- 前8個月累計營收達80.78億元(年增20.41%)。
第二季總營收為31.87億元,而第三季前兩個月(7月+8月)累計已達22.53億元;這意味著9月份營收只要達到「約9.35億元」,第三季營收確定超車第二季改寫新高! 以4至8月單月營收皆穩在9.9億至11.9億元的水準推算,第三季營收季增已毫無懸念。
財報裡的隱形警訊!上半年營業現金流竟倒貼3,700萬?
然而,翻開資產負債表與現金流量表,替所有投資人挑出最值得追蹤的隱性瑕疵彰源的獲利跑得飛快,但現金流量表卻還沒跟上腳步!
檢視2026年上半年的現金流數據:
- 第一季本業營業現金流為流入+1.47億元;
- 第二季營業現金流卻大幅淨流出「-1.85億元」!
- 上半年累計本業營業現金流呈現「-3,700萬元(-0.37億元)」的倒貼狀態!
- 第二季自由現金流(FCF)更因為營運資金流出與資本支出,呈現約-5.39億元的失血。
彰源上半年在損益表上看似大賺1.66元EPS,但在實際現金的世界裡,因為客戶提前拉貨導致原物料備料存貨暴增、應收帳款大幅膨脹,賺來的真金白銀暫時全被卡在營運週轉的泥淖中!
此外,截至第二季底,公司總資產132.03億元、總負債78.77億元(股東權益53.26億元),負債比率達到 59.7%(流動資產75.07億、流動負債52.58億,流動比率約143%)。對於年產能20萬噸的鋼管加工廠而言,近六成的負債比率屬於資本密集型的正常現象,但這也意味著公司在景氣向上時能靠財務槓桿放大股東權益報酬率(ROE),一旦景氣反轉,龐大存貨的跌價損失與資金成本也將同步被槓桿放大。
第三季財報出爐時,毛利率能否維持在17%~19%的高檔,以及本業營業現金流能否正式由負轉正,將是檢驗這場反轉純度的唯一尺規。
外資六週持股翻倍!大戶鎖碼、融資大砍四成的極致籌碼秀
比基本面更令人驚豔的,是在籌碼面上展現出的罕見健康度。
在台股市場中,許多小型飆股往往伴隨著「融資失控飆升、散戶瘋狂追價」的投機亂象;但檢視集中保管結算所(TDCC)與最新信用交易數據,彰源呈現的卻是極為漂亮的「股價漲、大戶增、法人買、散戶退」:
| 關鍵籌碼指標 | 2026年7月31日 | 2026年9月11日(最新) | 籌碼實質演變方向分析 |
| 外資持股比率 | 5.47% | 10.09% | 短短六週內近乎翻倍暴增! 法人資金強勢入駐。 |
| 400張以上大戶持股 | 約 48.4% | 約 53.96%~54% | 波段大增逾 5.5 個百分點! 籌碼高度集中。 |
| 千張以上大戶持股 | 44.29% | 48.89% | 大增 +4.6 個百分點! 特定大股東大舉鎖碼。 |
| 10張以下小額散戶 | 20.16% | 降至 18.20% | 小額零星浮額持續下車,散戶持股持續下滑。 |
| 集保股東總人數 | 57,033 戶 | 降至 55,205 戶 | 股東人數大減 1,828 戶! 浮額清洗乾淨。 |
| 信用融資餘額 | 4,882 張(8/21) | 2,847 張(9/17) | 一個月內狂減 2,035 張(暴減 -42%!) 槓桿大幅出清。 |
在股價從17、18元一路推升至24.7元新高的過程中,散戶退場近2,000人,融資餘額硬生生被砍掉了超過四成! 而全市場千張大戶持股直奔近49%,融券餘額僅有微薄的97張(券資比僅3.41%,毫無投機軋空虛胖)。
更關鍵的主導力量,是外資的實打實加碼:

- 截至9月17日近20個交易日內,外資累計狂買高達 7,960張(占同期成交量約14%);
- 9月15日買超181張、16日買超593張、17日再買超953張,呈現逐日擴大加碼;
- 檢視券商分點,外資券商摩根士丹利在9月16日單日狂掃572張,9月17日主力買超擴大至678張,且買賣家數差呈現負值(-123),代表籌碼正高度流向少數特定主力分點,賣盤則分散在眾多散戶手中。(本土投信持股近乎為0,外資才是控盤靈魂。)
本益比僅12.7倍!是物美價廉,還是原物料股的「景氣天花板」?
將近四季已公布的正式獲利疊加計算:
- 2025 Q3(0.07元)+ Q4(0.22元)+ 2026 Q1(0.61元)+ Q2(1.05元)= 近四季累計EPS為 1.95元。
在突破52週新高的24.7元價位下:
- 近四季歷史本益比(P/E)僅約「12.7倍」!
- 對比第二季每股淨值19.30元,股價淨值比(P/B)僅約「1.28倍」!
- 雖然今年配發的0.5元現金股利換算殖利率僅約2.0%(進場已無法期待舊股息),但對比動輒30倍、50倍本益比的科技股,彰源的估值顯得格外平易近人。
然而,「景氣循環股往往在獲利最高峰時,看起來最便宜」!
為什麼本益比只有12.7倍?因為市場深知,1.95元EPS裡面有高達1.66元是靠今年上半年鎳價反彈與客戶搶補庫存所堆砌出來的。
原物料加工股的宿命在於:當原料價格處於上升通道時,客戶「買漲不買跌」搶著備貨,營收毛利齊步飛天;但一旦國際鎳價漲勢停滯甚至反轉,客戶隨時會切換為「等降價延後拉貨」,屆時高昂的存貨跌價與萎縮的加工價差,將瞬間重創EPS! 公司自身在營運展望中,也對地緣政治與外銷市場的不確定性維持審慎態度。
理周投研部總結
彰源(2030)在2026年展現的,是一場教科書級別的「不鏽鋼加工景氣大逆襲」:Q2本業大賺近4億元、單季EPS突破1元、8月營收年增近六成,外加外資持股六週翻倍、千張大戶持股逼近五成、融資暴減42%。它的籌碼體質與營運反轉,無疑是扎扎實實的真材實料。
但投資市場最殘酷的真相在於:不要用成長股的思維去信仰一檔景氣循環股。
彰源現在的處境,正是標準的「本業獲利大幅翻轉、籌碼極度健康,但命運仍高度繫於鎳價與下游補庫存週期」。

▲圖片來源:CMoney 彰源(2030) K線圖