
美國聯準會(Fed)利率決策進入倒數,美債市場率先拉響警報。美國10年期公債殖利率近日盤中一度觸及5%大關,來到近20年高檔;聯準會最新H.15資料顯示,9月15日10年期公債常數到期殖利率已升至4.97%,30年期更達5.34%,顯示長端利率壓力持續升高。
市場焦點如今已不只是「聯準會會不會升息」,而是升息之後,是否意味新一輪連續升息循環正式啟動。
聯準會將於美東時間16日下午2時公布FOMC決議,換算台灣時間為9月17日凌晨2時,半小時後召開記者會。 在10年期美債殖利率已逼近5%的背景下,Fed如何在抑制通膨與避免長債殖利率失控之間取得平衡,將直接牽動美股科技股、台股AI族群、美元、黃金乃至全球風險性資產。
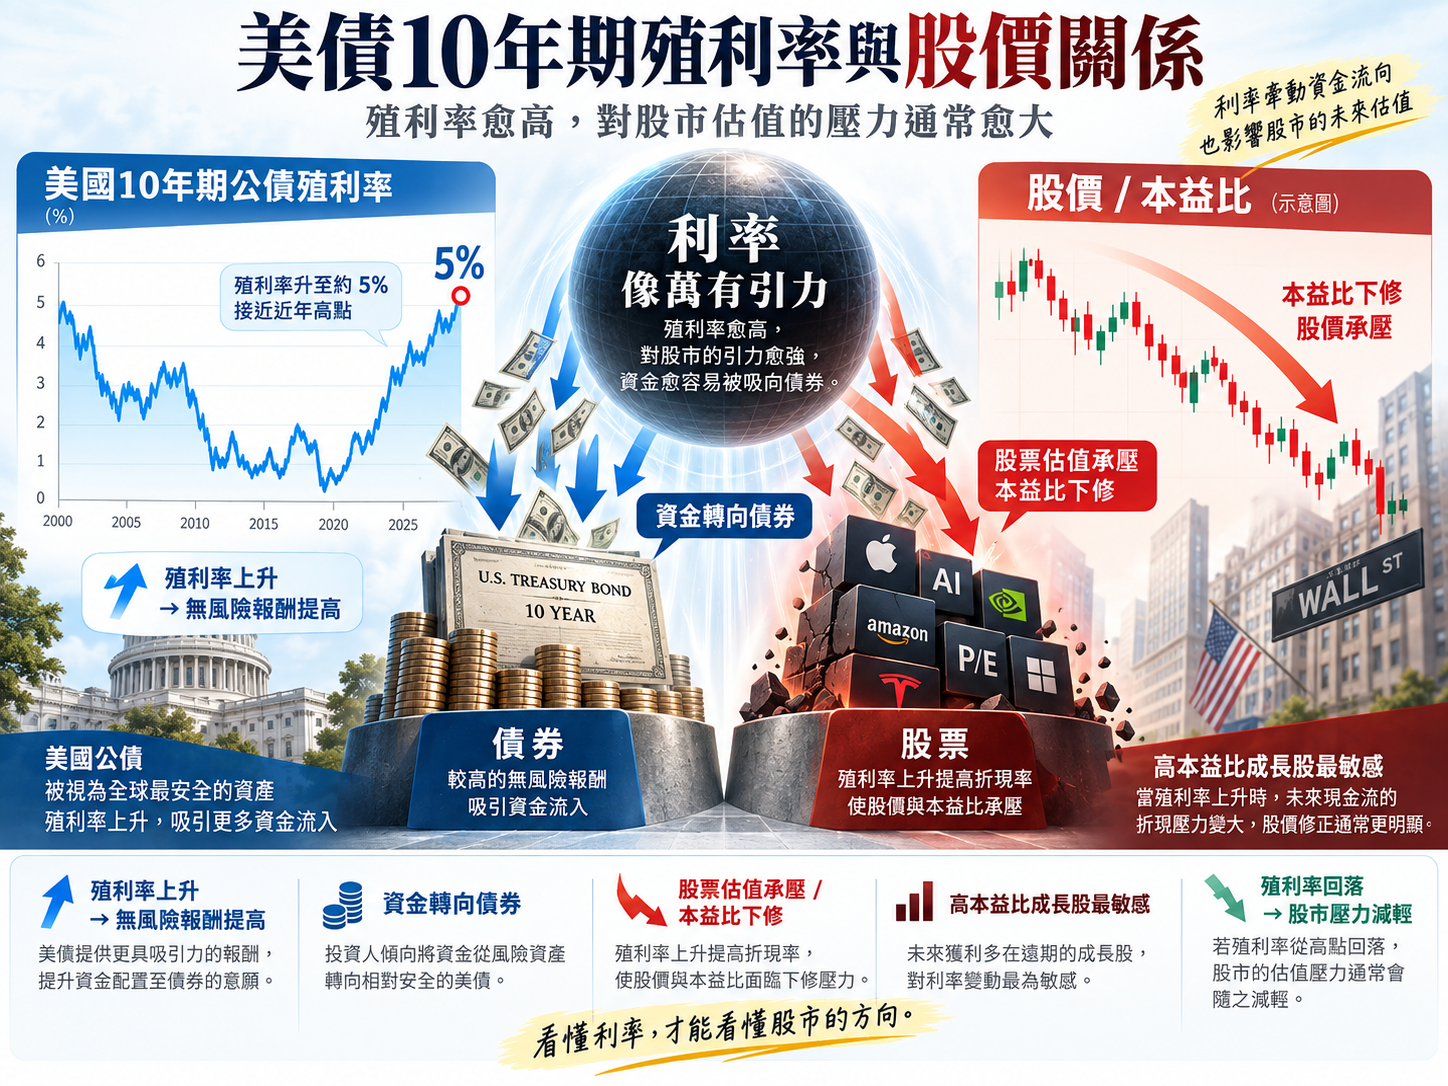
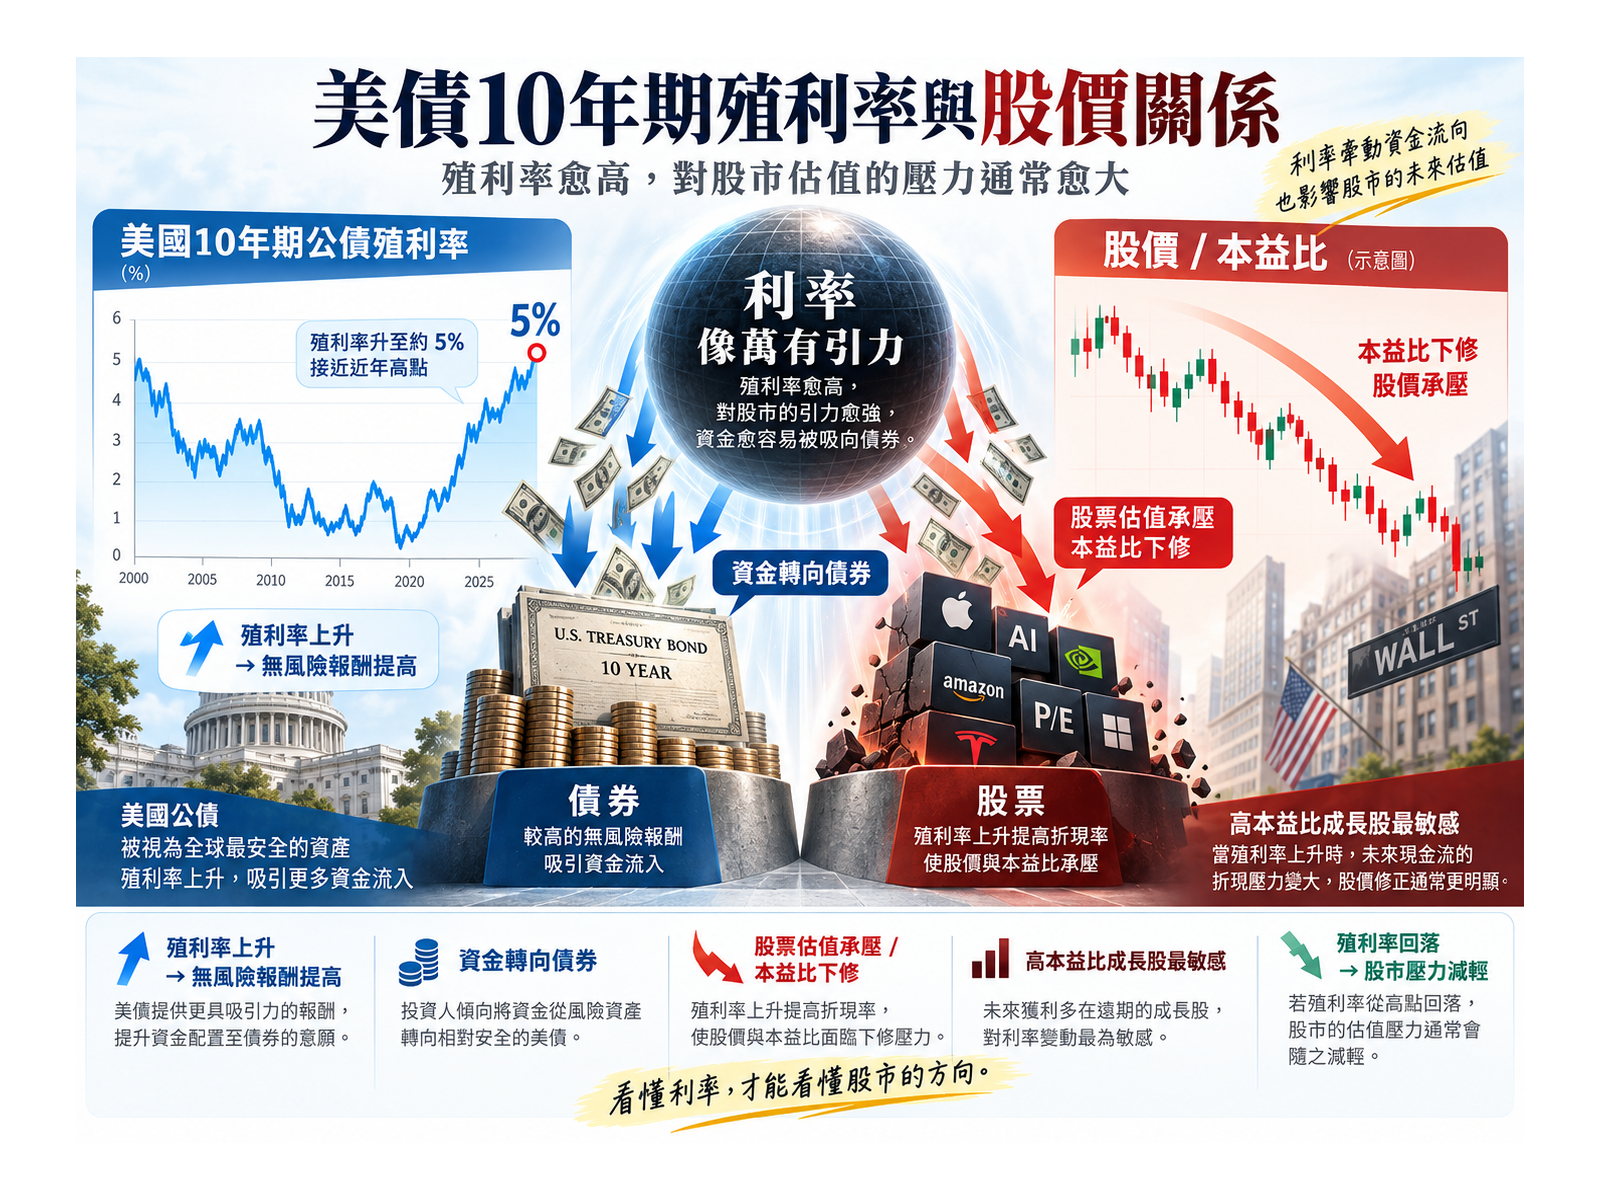
▲10年期美債殖利率觸及5% 巴菲特萬有引力受關注
巴菲特「利率萬有引力」再現 5%美債開始與股票搶錢
10年期美債殖利率突破5%,對股市真正的威脅並不只是數字創高,而是全球資產的「估值基準」正在改變。
股神巴菲特(Warren Buffett)過去曾形容,利率之於資產價格,就像萬有引力之於物體。當無風險利率越低,股票估值可以被推得越高;反之,當無風險利率上升,所有金融資產的合理價格都必須重新計算。
若單純把債券收益倒數換算成類似本益比的概念,10年期殖利率5%,相當於約20倍「債券本益比」。投資人如今持有美國政府公債即可取得接近5%的名目收益率,股票若要吸引資金,就必須提供更高的風險溢酬。
這對高本益比、獲利集中於未來數年的成長型股票尤其不利。
市場的傳導路徑可能形成:美債殖利率上升 股票折現率提高 科技股本益比下修 NASDAQ承壓 外資風險偏好降低 台灣AI與高估值科技股面臨評價壓縮。
因此,即使AI伺服器、ASIC、CPO、PCB、CCL基本面沒有突然惡化,只要10年債殖利率持續站在5%以上,也可能出現「獲利成長、股價卻不漲」的估值壓縮現象。
市場已高度押注升息1碼 Fed前次已有3票要求升息
目前聯邦基金利率目標區間為3.50%~3.75%。7月FOMC雖選擇按兵不動,但投票結果並不一致,9名委員支持維持利率,另有3名委員主張立即升息25個基點,顯示決策內部分歧已明顯向鷹派移動。
Fed今年7月發布的貨幣政策報告也明確指出,通膨仍高於2%長期目標,部分原因與能源等供給衝擊有關,而經濟活動仍維持穩健。
隨近期市場重新提高通膨與升息預期,CME最新資料顯示,市場對本次會議升息25個基點的定價一度升至約90%。
因此,本次FOMC的基準情境已逐漸由「要不要升息」,轉變成:
升息25個基點之後,Fed會不會暗示10月、12月還要繼續升?
這才可能決定10年期殖利率下一步是跌回4字頭,還是正式站穩5%以上。
基準推估:升息1碼至3.75%~4.00%,但言論可能刻意偏鴿
綜合目前市場定價、7月FOMC投票結構以及10年期殖利率已逼近5%的金融環境,較符合市場預期的劇本,是聯準會本次升息25個基點,把聯邦基金利率區間提高至3.75%~4.00%。
但真正值得注意的,很可能是後半段。
Fed若希望避免長債殖利率進一步失控,最可能採取的政策組合不是突然放棄升息,而是形成:
「升息動作偏鷹,未來指引偏鴿。」
也就是用升息向市場證明Fed仍有抑制通膨的決心,但同時強調未來政策將依據數據逐次會議決定,避免市場直接推論「9月升、10月升、12月再升」。
這種做法反而有機會讓10年債殖利率下降。
原因在於,10年債並不是單純跟著當下聯邦基金利率走,而是同時反映未來數年的短期利率預期、長期通膨預期以及期限溢價。
如果Fed升息25個基點,卻成功讓市場相信「這並非連續升息循環的開始」,投資人反而可能下修2027、2028年的利率預期,形成:
Fed升息1碼 2年債殖利率持穩甚至小升 10年債殖利率反而回落。
這對股市而言可能是本次FOMC最理想的結果。

三大FOMC劇本 10年債才是台股真正風向球
| FOMC劇本 | 政策訊號 | 10年債可能反應 | 全球股市解讀 |
|---|---|---|---|
| 升息25bp+偏鴿 | 升至3.75~4.00%,不承諾連續升息 | 有機會跌回5%以下 | 對科技股壓力減輕 |
| 升息25bp+偏鷹 | 暗示後續仍可能多次升息 | 可能突破5%並續升 | 高本益科技股壓力最大 |
| 意外不升息 | 維持3.50~3.75% | 初期可能下降,但方向高度取決於理由 | 若市場質疑抗通膨決心,長債未必下跌 |
其中最值得警戒的反而是第二種。
若Fed不只升息25個基點,還在經濟預測、利率路徑或記者會上暗示後續仍需多次升息,市場可能進一步提高「終端利率」預期。
此時10年期殖利率若從5%進一步向**5.1%、5.2%**推進,對股市的殺傷力可能遠大於升息25個基點本身。
「意外不升息」也未必是大利多
另一個市場容易忽略的風險,是如果Fed意外選擇不升息,股市也不一定單純解讀為利多。
如果投資人認為Fed是因為通膨壓力已經下降而暫停升息,債券可能上漲、殖利率下跌,科技股也可能受惠。
但若市場反而認為Fed面對高通膨卻不敢升息,開始質疑央行抗通膨可信度,結果可能出現短端殖利率下降、長端殖利率卻居高不下甚至上升的「殖利率曲線陡峭化」。
這反而是成長股最不希望看到的情況。
FOMC公布後不要先看台指期 先盯10年美債
因此,9月17日凌晨2時決議公布之後,投資人第一個要觀察的,可能不是道瓊,也不是台指期,而是10年期美債殖利率。
若升息後10年債殖利率反而快速跌破4.9%附近,代表市場正在交易「這次升息可能接近階段性緊縮終點」,對NASDAQ與高估值AI股相對有利。
若殖利率仍盤旋在4.9%~5.0%,代表市場尚未形成明確方向。
但如果主席記者會後,10年債重新站穩5%,甚至向5.1%以上推進,代表市場開始提高未來利率與通膨風險定價,高本益比科技股就可能面臨第二波估值修正。
對台股而言,AI伺服器、ASIC、CPO、PCB/CCL以及高本益比電子股,都會是最直接受到美債殖利率影響的族群;反之,若10年期殖利率順利回到5%以下,即使Fed真的升息25個基點,市場也可能出現典型的「利空出盡」。
換句話說,這次FOMC真正的勝負線不是「升不升息」,而是「升息之後,10年債還會不會繼續漲」。
當10年期美債站上5%,巴菲特所說的「利率萬有引力」已重新成為全球股市最現實的估值考驗。9月17日凌晨,Fed要處理的也不只是25個基點,而是如何讓市場相信:央行仍有能力控制通膨,卻不必用一輪失控的長期高利率來完成任務。