
AI光通訊族群近期重新成為台股焦點,但光聖(6442)股價卻與亮眼基本面形成強烈反差。公司8月合併營收衝上16.28億元,月增32.44%、年增152.24%,創歷史單月次高,前8月累計營收92.44億元、年增42.60%;然而營收公布後股價未能延續強勢,反而自9月上旬高檔快速回落,9月15日收在1,510元,9月16日盤中雖反彈至1,500元以上,仍明顯低於短期均線。
市場目前最大的疑慮,已從「AI需求好不好」轉向「8月16.28億元能不能延續」。由於光聖今年月營收波動幅度相當大,加上公司日前也明確表示,單月營收可能受到客戶拉貨與資料中心建置時程調整而波動,使部分資金開始提前交易9月營收可能自8月高峰回落的風險。
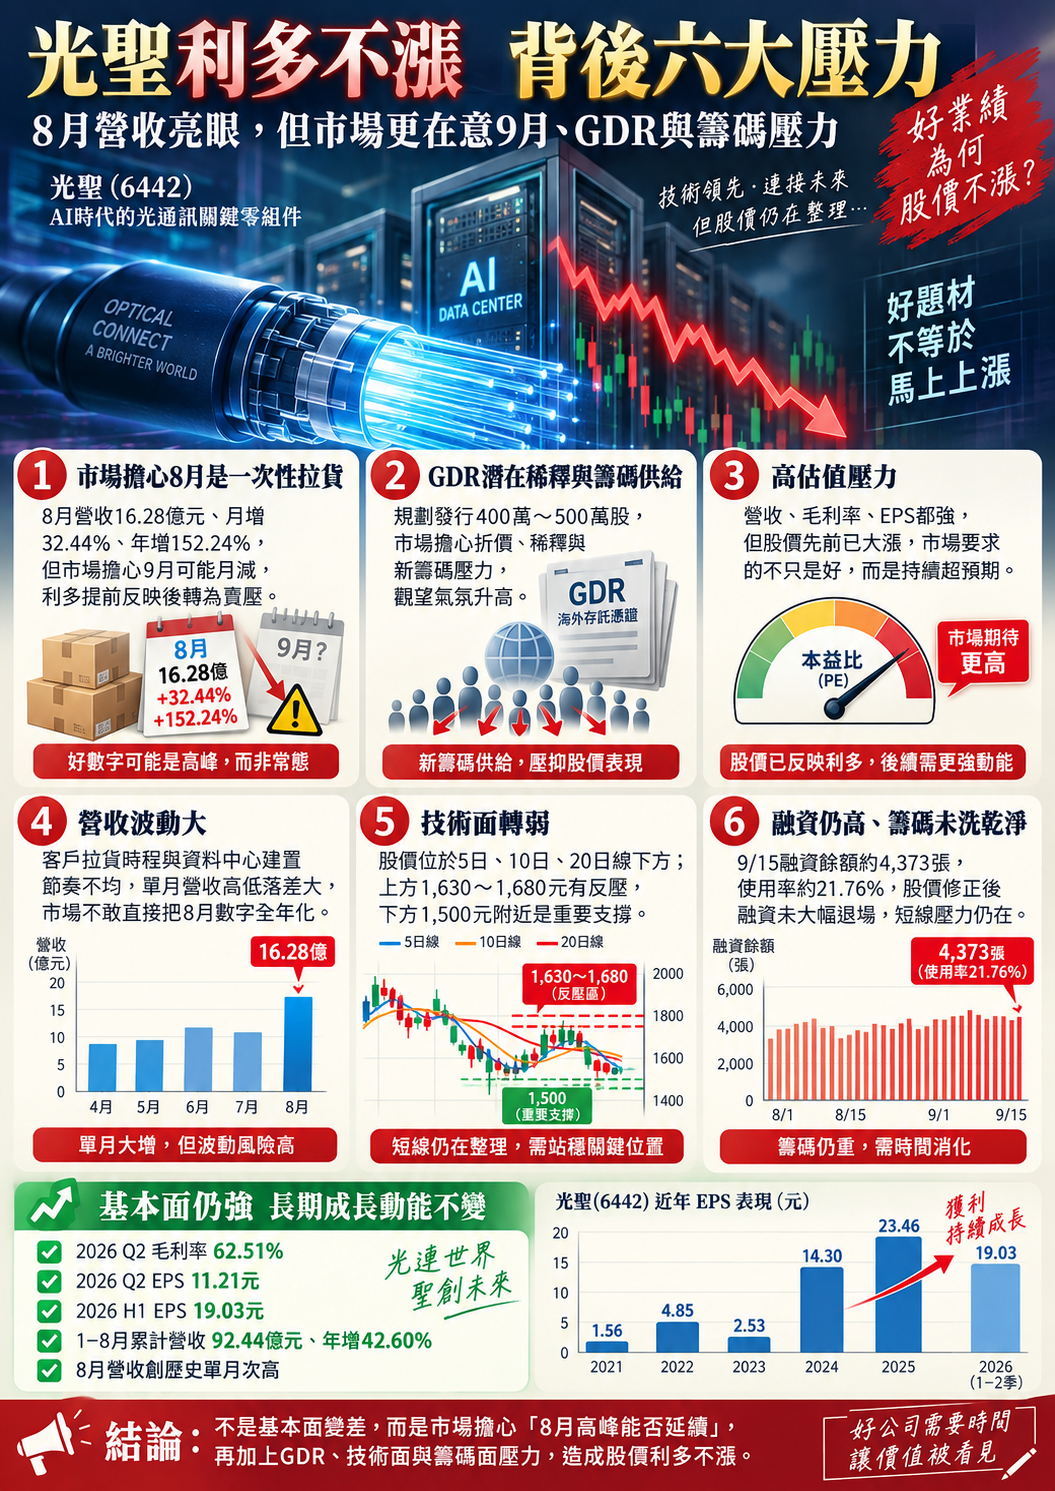
▲光聖營收波動大 8月營收基期高 9月恐出現月減
8月衝16.28億元太亮眼 反而拉高9月比較基期
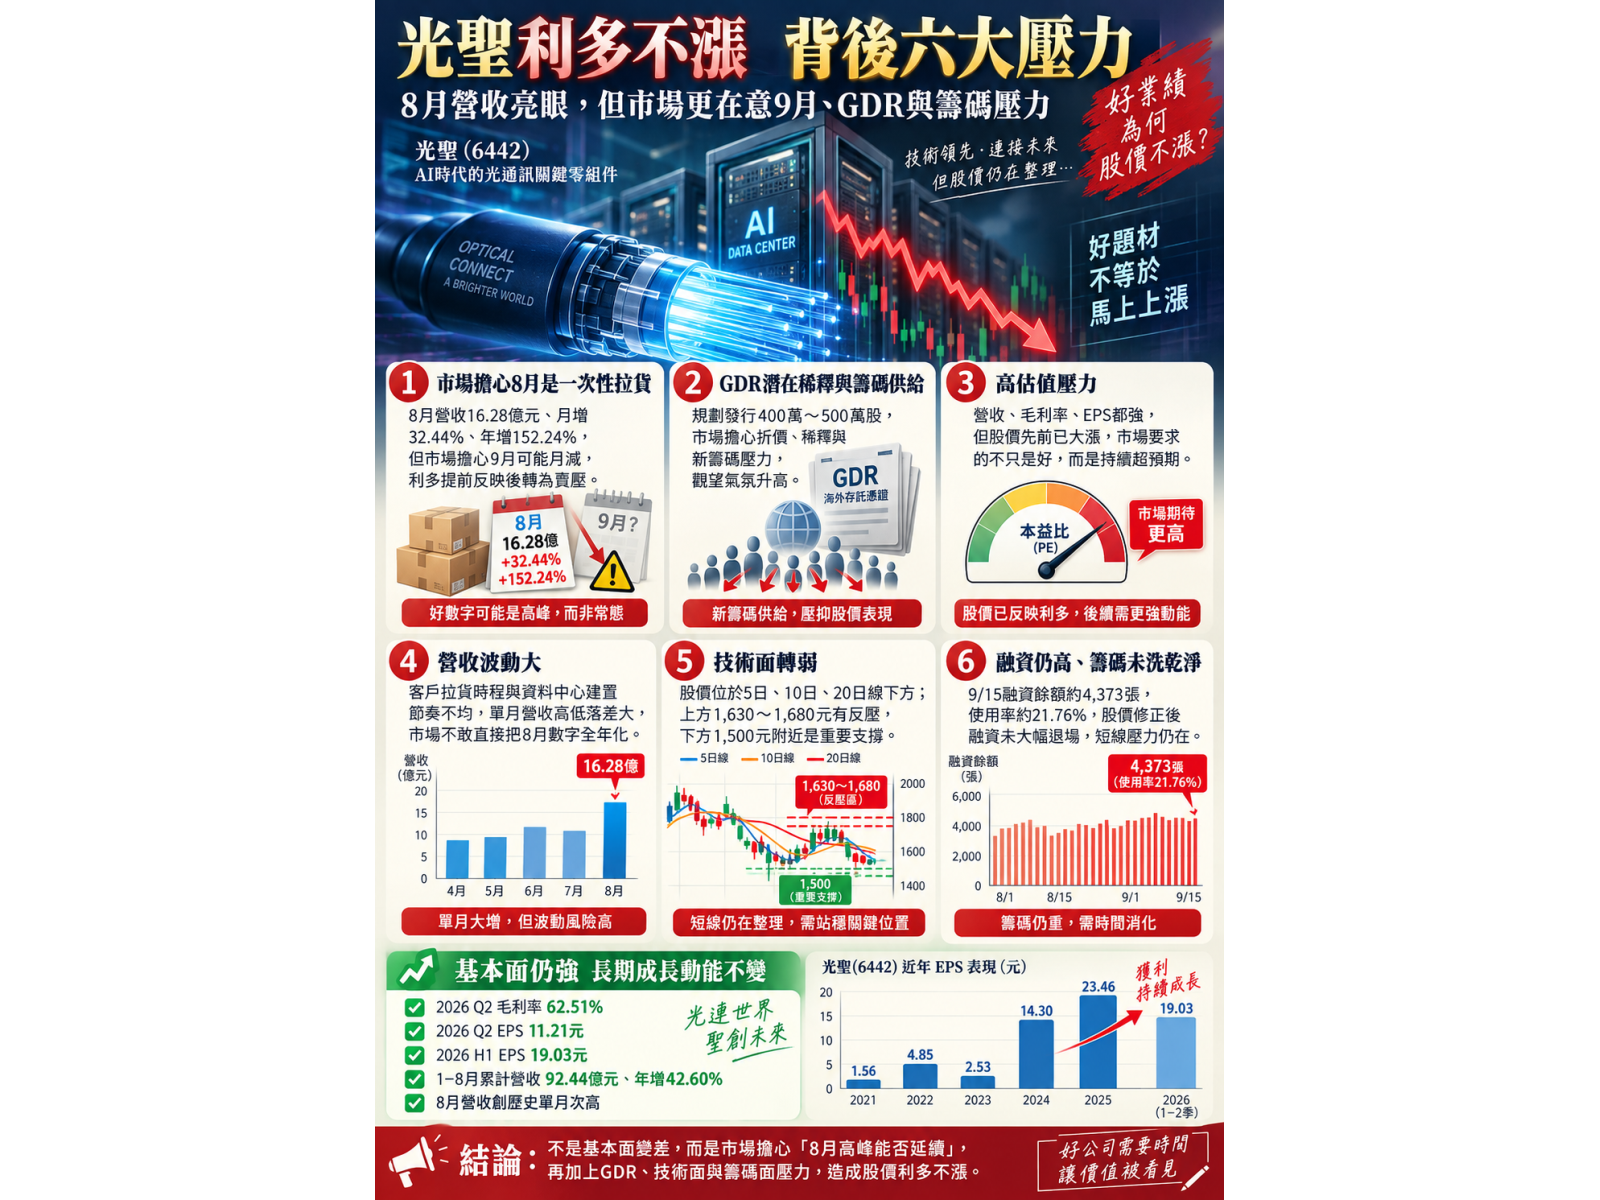
光聖8月營收16.28億元,不僅較7月12.29億元增加32.44%,更較去年同期6.45億元大增152.24%,前8月累計營收達92.44億元。這份成績單本身沒有問題,問題在於數字跳升幅度過大,使市場立即開始追問:「這是新的營收平台,還是客戶集中拉貨?」
事實上,觀察光聖2026年月營收,可以發現公司出貨節奏本來就具有高度波動性。3月營收10.13億元、4月降至8.86億元,5月突然跳升至17.26億元,6月又降至10.69億元,7月回升至12.29億元,8月再衝上16.28億元。
換言之,光聖單月營收並非一路線性向上,而是會隨資料中心專案建置與客戶拉貨時間出現明顯高低差。
這也使市場開始擔心,8月部分訂單若屬於集中出貨,9月營收即使仍維持12億至14億元以上的高檔,只要月減幅度明顯,短線交易資金仍可能把它解讀為「高峰已過」。
公司自己也提醒:單月營收會受到拉貨時程影響
這項疑慮並非完全沒有基本面依據。光聖近期針對營運展望表示,目前主要成長動能仍然存在,但單月營收可能受到客戶拉貨與資料中心建置時程調整而出現波動。公司同時指出,美國主要資料中心客戶甚至會協助與上游供應商協調原物料供應份額,以支應今年潛在追加訂單以及明年需求。
因此,目前比較合理的解讀並不是「光聖接不到訂單」,而是:訂單需求仍在,但每個月認列時間可能非常不平均。
這種營運特性,對基本面長線影響未必負面,卻容易對高本益比股票造成短線壓力。因為市場在8月看到16.28億元後,很自然會把下一個月的門檻拉高。
若9月營收回到12億元,即使仍屬歷史高檔,月減幅度也會達約26%;若回到13億元,月減仍超過20%。對正在進行估值修正的光聖而言,「月減」本身就可能成為短線籌碼出場的理由。
股價提前反映疑慮 好消息公布後反而一路走弱
從股價反應來看,市場顯然沒有因8月營收年增152%而給予更高估值。
光聖9月9日公布8月營收時,股價約在1,700元附近;9月10日一度收至1,800元,但之後快速下跌,9月11日收1,670元,9月14日降至1,590元,9月15日再跌至1,510元。
也就是說,亮眼營收公布後,股價反而出現「利多不漲」現象。這通常代表市場交易焦點已不再放在已公布的8月,而是提前看下一個月。
從9月16日的技術線圖來看,光聖盤中約1,565元,仍低於5日線1,627元、10日線1,675.5元與20日線1,639元,短期均線同步位於股價上方,代表反彈仍面臨套牢賣壓。
尤其前波1,700至1,800元區間成交量不低,當股價跌破之後,未來即使反彈,也容易遇到短線解套賣壓。
營收很好、EPS很好 問題在「市場要求更高」
值得注意的是,光聖目前財報本身並沒有出現惡化跡象。
2026年第二季營收36.81億元,毛利率62.51%、營業利益率32.06%、稅後淨利率24.19%,單季EPS達11.21元;第一季EPS為7.82元,上半年EPS已達19.07元。
因此,光聖現在面臨的是典型的高成長股問題:基本面很好,但股價早已反映「很好」,市場接下來要求的是「比預期更好」。
當一家公司本益比處於較高水準,只要營收成長速度出現短暫降溫,即使獲利仍在歷史高檔,市場也可能先進行本益比壓縮。
這就是為何8月營收創歷史次高,股價卻沒有創新高。
GDR又讓市場更不願意提前追價
除了9月營收疑慮,光聖今年規劃的海外存託憑證(GDR)也是籌碼面另一項壓力。公司董事會規劃現金增資發行400萬至500萬股參與GDR,資金用途主要為充實外幣購料所需資金。以公司7月變更登記後約8,045萬股普通股計算,400萬至500萬股相當於現有股本約5%至6%。
市場先前便曾擔憂GDR可能折價發行,以及法人透過借券進行避險或套利,造成現貨市場額外賣壓;9月初GDR利空一度有淡化跡象,光聖股價甚至攻上漲停,但隨後股價再度轉弱。
因此現在市場面臨的是兩層不確定性:一邊擔心9月營收自8月高點回落,一邊又等待GDR最終籌碼落地。
在兩件事情都尚未完全明朗前,部分資金自然傾向先降低部位,而不是提前追價。
真正關鍵不是9月有沒有月減 而是「月減到哪裡」
從基本面角度看,光聖9月營收即使低於8月16.28億元,也未必等於AI需求反轉。
甚至由於8月基期極高,「月減」本來就不令人意外。

真正應觀察的是下降幅度。若9月只是自16.28億元回落,但仍維持12億至14億元附近,同時第四季客戶拉貨恢復,則比較接近出貨時間差;但如果營收快速跌回10億元附近甚至以下,而且10月也沒有明顯回升,市場才可能進一步質疑8月是否屬於一次性集中拉貨。
因此,9月營收將成為光聖下一個非常重要的股價驗證點。
1,500元成短線多空防線 要先收復1,630至1,680元
技術面來看,目前光聖60日均線約1,512元,240日均線約1,535元,兩條重要中長期均線集中在1,500至1,535元附近,因此這裡形成相對重要的支撐觀察區。
如果股價能守住1,500元附近,待9月營收不如市場悲觀預期,短線有機會出現預期落差帶來的重新評價;反之,如果營收低於市場預期,同時1,500元失守,融資與短線籌碼的停損壓力就可能進一步增加。
上方第一道反壓則集中在約1,630至1,680元,也就是5日、10日與20日均線所在區域;再往上則是1,750至1,800元前波密集成交區。
市場現在不是懷疑AI 而是在等待8月營收被驗證
綜合來看,光聖目前股價弱勢,並不能簡化成AI光通訊景氣轉差。
公司第二季毛利率62.51%、上半年EPS 19.07元,8月營收又創歷史次高,美系資料中心客戶甚至協助公司向上游取得原料,基本面需求仍有支撐。
真正造成近期賣壓的,是市場開始把焦點從「8月營收有多好」,轉向「8月到底能不能複製」。
因此,未來幾週光聖最大的觀察重點,不再只是AI、CPO等長線題材,而是最直接的數字驗證:
9月營收究竟是維持高檔,還是證明8月16.28億元帶有明顯一次性集中拉貨色彩。
如果9月僅溫和月減,而第四季營收重新向上,近期股價修正較可能被視為高估值與籌碼面的修正;但若9月營收出現超乎市場預期的急降,搭配GDR籌碼壓力,則光聖短線仍可能面臨另一波估值修正。
對目前的光聖而言,市場不是在否定8月16.28億元,而是在要求公司證明:這不是高峰,而是新的營收平台。
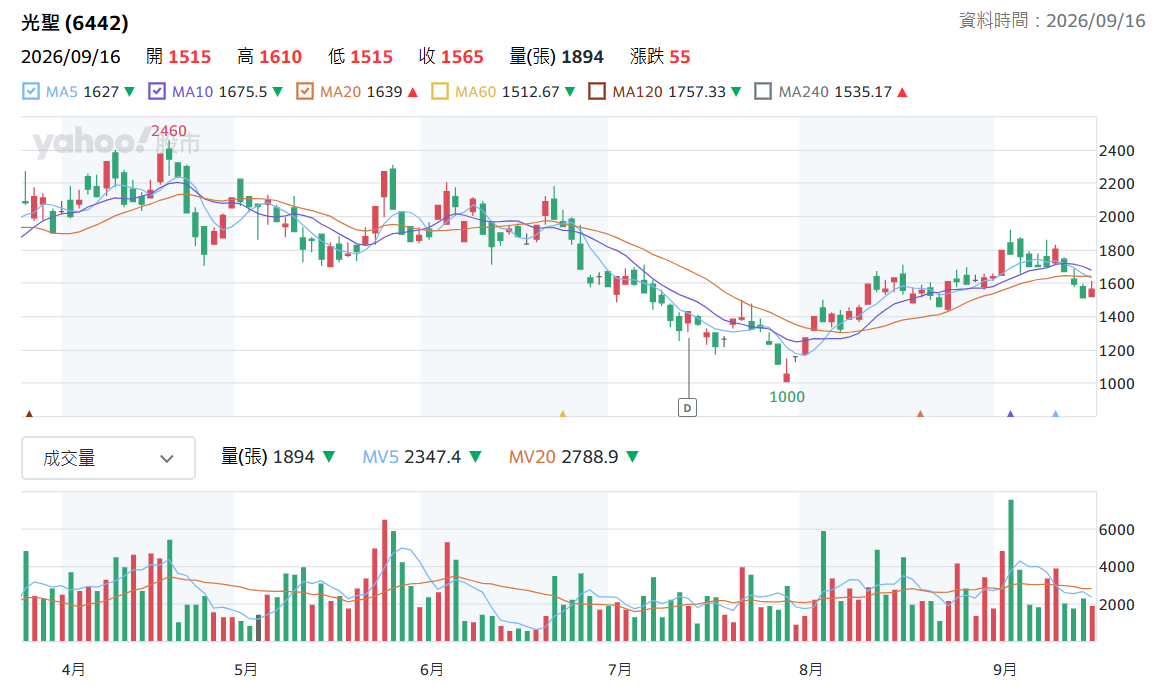
▲光聖日K線圖(圖片來源:Yahoo股市)